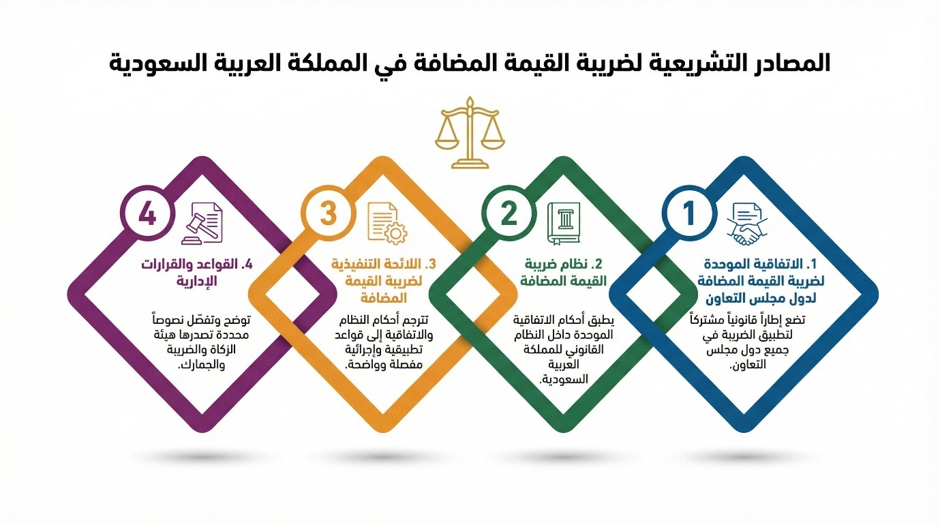
تعد ضريبة القيمة المضافة في المملكة العربية السعودية نظاماً حديثاً نسبياً، وقد تم تأسيس إطاره القانوني والتشريعي من خلال منظومة تشريعية من عدة مستويات، بدءاً من الاتفاقية الخليجية الموحدة وصولاً إلى القواعد والإجراءات والقرارات الإدارية الصادرة عن الهيئة المختصة. ويمكن تلخيص هذه الأنظمة كالتالي
الاتفاقية الموحدة لضريبة القيمة المضافة لدول مجلس التعاون
صدرت موافقة المملكة على الاتفاقية الموحدة لضريبة القيمة المضافة بموجب المرسوم الملكي الكريم رقم م/51 وتاريخ 3/5/1438هـ. وتهدف الاتفاقية الى وضع إطار موحد لتطبيق ضريبة القيمة المضافة في دول مجلس التعاون، من اجل تعزيز التكامل الاقتصادي بين دول مجلس التعاون، وتسهيل التجارة البينية. وبموجب الاتفاقية تلتزم الدول الأعضاء، بما فيها المملكة، بتضمين احكامها الأساسية في قوانينها المحلية. مما يضمن توافق الأنظمة الضريبة في إقليم دول المجلس.
نظام ضريبة القيمة المضافة
صدر نظام ضريبة القيمة المضافة بموجب المرسوم الملكي رقم (م/113) بتاريخ 2 ذي القعدة 1438هـ. ويعد النظام هو التفعيل الرسمي والوطني لتطبيق الضريبة وتنفيذ الالتزامات المنصوص عليها في الاتفاقية الموحدة لدول مجلس التعاون. يتسم النظام بكونه وثيقة تحدد المبادئ القانونية العامة وتفوض هيئة الزكاة والضريبة والجمارك بوضع التفصيلات التنفيذية عبر اللائحة. يتكون النظام من (53) ثلاثة وخمسون مادة، التي تنظم كيفية فرض وتحصيل الضريبة على السلع والخدمات في المملكة. ويشمل احكام تمهيدية عن التسجيل في الضريبة، والتوريدات الخاضعة والمعفاة والعقوبات وغيرها من القواعد الأساسية.
اللائحة التنفيذية لضريبة القيمة المضافة
تعد اللائحة التنفيذية لضريبة القيمة المضافة الإطار التشريعي التفصيلي في المملكة، حيث تترجم احكام النظام والاتفاقية الموحدة لدول مجلس التعان الى قواعد تطبيقية واجرائية واضحة. وتصدر اللائحة التنفيذية عن مجلس إدارة الهيئة، وتتكون اللائحة من (79) مادة موزعة على أثني عشر فصلاً. تبدأ بالتعريفات وتنتهي بالأحكام العامة، مروراً بكافة الاحكام الأخرى.
القواعد والإجراءات والقرارات الإدارية
هي قواعد وإجراءات او قرارات إدارية تصدر من مجلس إدارة الهيئة او معالي محافظ الهيئة، وتندرج هذه القواعد تحت فئة اللوائح التنفيذية الفرعية او القواعد التنظيمية، تهدف الى التأكيد او تفصيل نصوص تشريعية في الأنظمة واللوائح، ولا تستمد هذه القرارات او القواعد قواتها من ذاتها، بل بناء على تفويض صريح وارد في اللوائح والأنظمة.
القواعد والإجراءات الخاصة بالمطورين العقاريين المرخصين
تعد القواعد والإجراءات الخاصة بالمطورين العقاريين المرخصين إطار تنظيما متخصصاً، صدر بقرار مجلس إدارة هيئة الزكاة والضريبة والجمارك رقم (22-4-15). وتستمد قواتها من المادة الفقرة (14) من المادة (70) من اللائحة التنفيذية لنظام ضريبة القيمة المضافة. وقد نصت المادة الثامن عشر من القواعد على انها تعتبر جزاء لا يتجزأ من احكام اللائحة التنفيذية ومكملة لها، وفي حال وجود تعارض بين هذه القواعد والمادة (70) من اللائحة فان الالوية في التطبيق تكون لهذه القواعد والإجراءات.
قرار السماح لغير المقيمين بتقديم طلبات استرداد ضريبة القيمة المضافة عن فترات سابقة
صدر بموجب قرار مجلس إدارة هيئة الزكاة والضريبة والجمارك برقم (10-09-22) وتاريخ 27/05/1444هـ. ويستمد القرار مشروعيته من المادة (52) من نظام ضريبة القيمة المضافة، التي تمنح مجلس إدارة الهيئة صلاحية اصدار القرارات والتعليمات اللازمة لتنفيذ احكام النظام. كما يستند الى المادة (70) من اللائحة التنفيذية التي تنظم اليات الاسترداد للأشخاص غير المقيمين. ويهدف القرار الى قبول دراسة طلبات الاسترداد الوارد الى الهيئة من غير المقيمين في أي تاريخ سابق 19/06/2022م، والموافقة على رد المبالغ القابلة للاسترداد الى الذين ثبتت احقيتهم في الاسترداد كأشخاص مؤهلين.
ضوابط اعتبار المتبرعين اشخاص مؤهلين لاسترداد ضريبة القيمة المضافة
أتاحت هيئة الزكاة والضريبة والجمارك للأفراد والمنشآت فرصة استرداد ضريبة القيمة المضافة المتكبدة في سياق تنفيذ مشاريع النفع العام، وذلك وفقاً المادة (70) من اللائحة التنفيذية والضوابط الصادرة بقرار المحافظ رقم (26097). وبحسب القرار تشمل مشاريع النفع العام بناء وتشييد المساجد والجوامع، والمراكز الصحية والمرافق التعليمة، ومشاريع الترميم والتوسعة او الهدم وإعادة البناء لمرافق النفع العام.
المعايير الخاصة بخضوع السلع الطبية المؤهلة للضريبة بالنسبة الصفرية
صدر قرار محافظ هيئة الزكاة والضريبة والجمارك رقم (3651) بتاريخ 08/06/1441 هـ، والذي تناول تحديد فئات معينة من المنتجات الصحية التي تعد مؤهلة للخضوع لضريبة القيمة المضافة بنسبة الصفر، اعتماد على التصنيفات الواردة في القرار الإداري الصادر من الهيئة العامة للغذاء والدواء رقم (9341/ق). وقد شمل التصنيف المستحضرات الصيدلانية بمختلف أنواعها سواء كانت مصنعة محليا او مستوردة شريطة تسجيلها لدى هيئة الغذاء والدواء، كما امتد نطاق القرار ليشمل الأجهزة والمنتجات الطبية المسجلة والمصرح بها من هيئة الدواء.